Impuestos
DS 5748: nuevo procedimiento digital para la devolución impositiva a exportadores
15 Oct, 2026
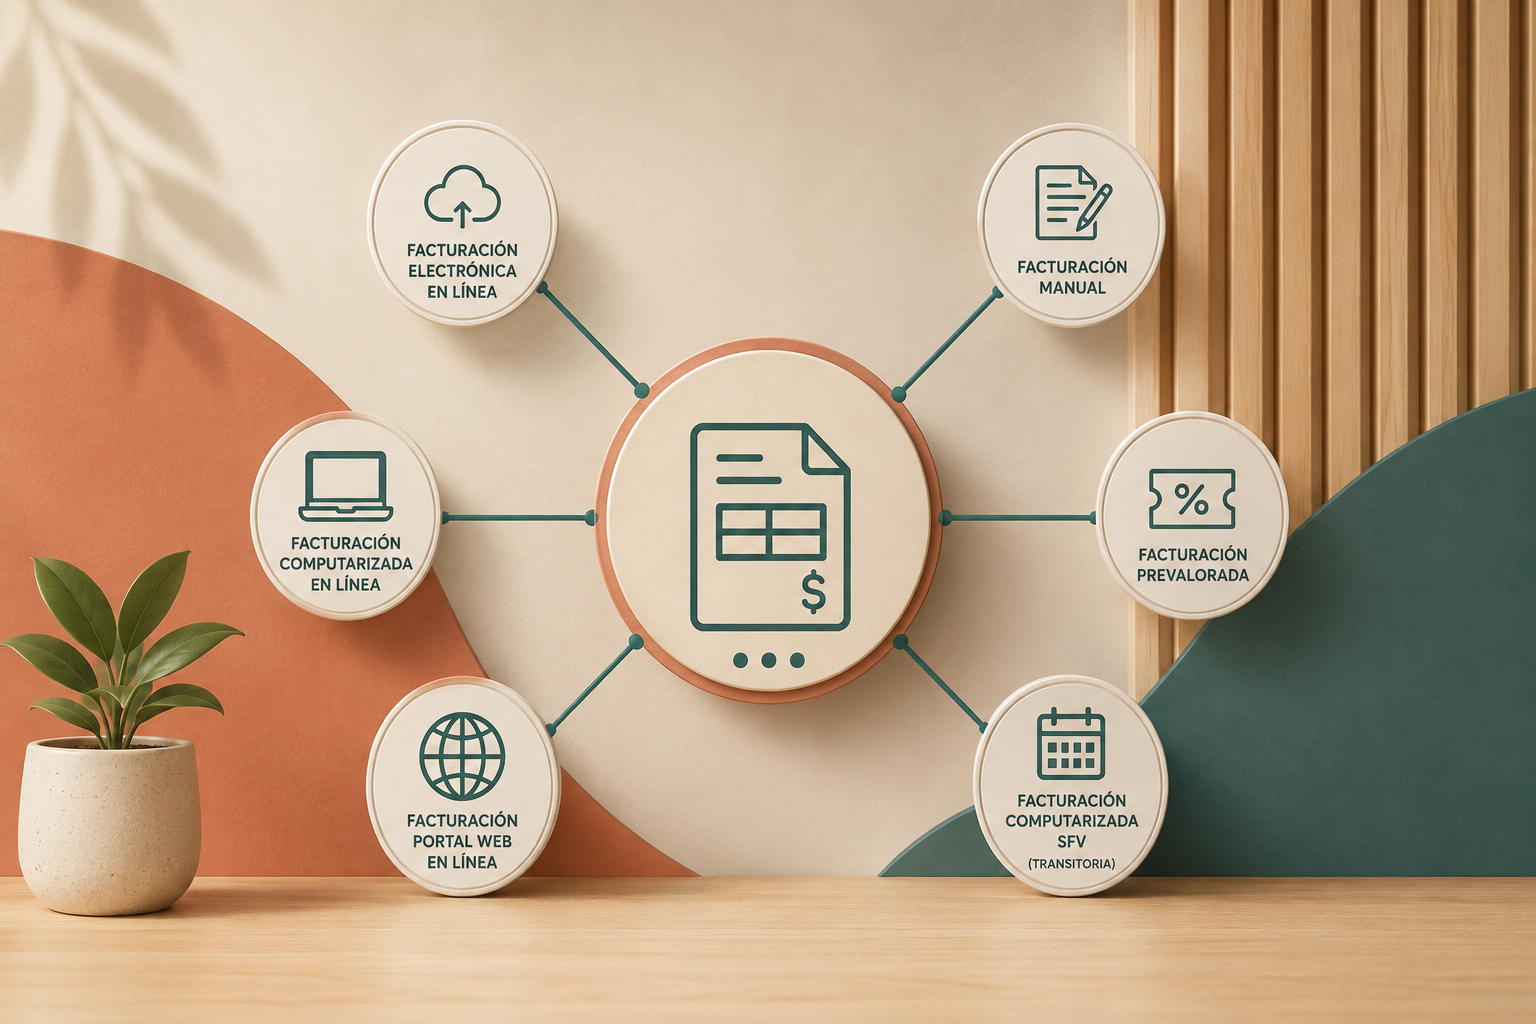
En Bolivia existen seis modalidades de facturación. Te explicamos cuáles son, sus principales diferencias y qué debe considerar una empresa respecto a la modalidad asignada por el SIN.
En Bolivia, el Sistema de Facturación contempla seis modalidades para la emisión de documentos fiscales: Facturación Electrónica en Línea, Computarizada en Línea, Portal Web en Línea, Manual, Prevalorada y Computarizada SFV.
Las tres primeras corresponden a modalidades de facturación en línea y se diferencian principalmente por la tecnología utilizada para emitir y validar los documentos fiscales.
Utiliza un sistema informático y firma digital para la emisión de documentos fiscales.
Utiliza un sistema informático y una huella digital o Hash.
La emisión se realiza directamente desde la plataforma habilitada por el Servicio de Impuestos Nacionales (SIN), sin necesidad de desarrollar un sistema propio.
Utiliza talonarios o documentos fiscales autorizados y se encuentra sujeta a las condiciones establecidas por la normativa tributaria.
Se utiliza en operaciones donde determinados datos del documento fiscal, como el importe o información del servicio, pueden encontrarse previamente establecidos.
Es una modalidad distinta de la Computarizada en Línea y la normativa la identifica como de carácter transitorio.
La principal diferencia está en el mecanismo de validación:
Ambas permiten trabajar mediante sistemas informáticos que pueden integrarse con otros procesos de la empresa.
No necesariamente.
La modalidad de facturación no depende únicamente de la decisión del contribuyente. El Servicio de Impuestos Nacionales determina la modalidad correspondiente conforme a los criterios establecidos en la normativa vigente.
Por ello, cada empresa debe conocer qué modalidad tiene asignada y qué condiciones debe cumplir para emitir correctamente sus documentos fiscales.
La modalidad de facturación no debería analizarse únicamente como un requisito tributario.
En una empresa, el proceso de facturación puede estar directamente relacionado con ventas, inventarios, contabilidad, conciliaciones y controles internos.
Por eso, además de verificar la modalidad asignada por el SIN, en Otium recomendamos revisar cómo se integra la facturación con el resto de la operación administrativa y contable de la empresa.
Una buena estructura no solo facilita el cumplimiento tributario: también puede reducir tareas manuales y mejorar la calidad de la información disponible para la gestión.
Helen Rodriguez
Impuestos
15 Oct, 2026